BNP Paribas Fortis boekt nettowinst van 1,5 miljard euro in de eerste helft van 2026
BNP Paribas Fortis boekte in de eerste helft van 2026 solide geconsolideerde resultaten, gedreven door een groei van de inkomsten en de winst uit de verkoop van zijn belang in AG Insurance. De resultaten werden echter beïnvloed door lagere prijzen voor tweedehandswagens bij Arval als gevolg van de ongunstige geopolitieke omstandigheden die een impact hadden op de olieprijzen. De nettowinst toewijsbaar aan de aandeelhouders bedroeg 1.494 miljoen euro.

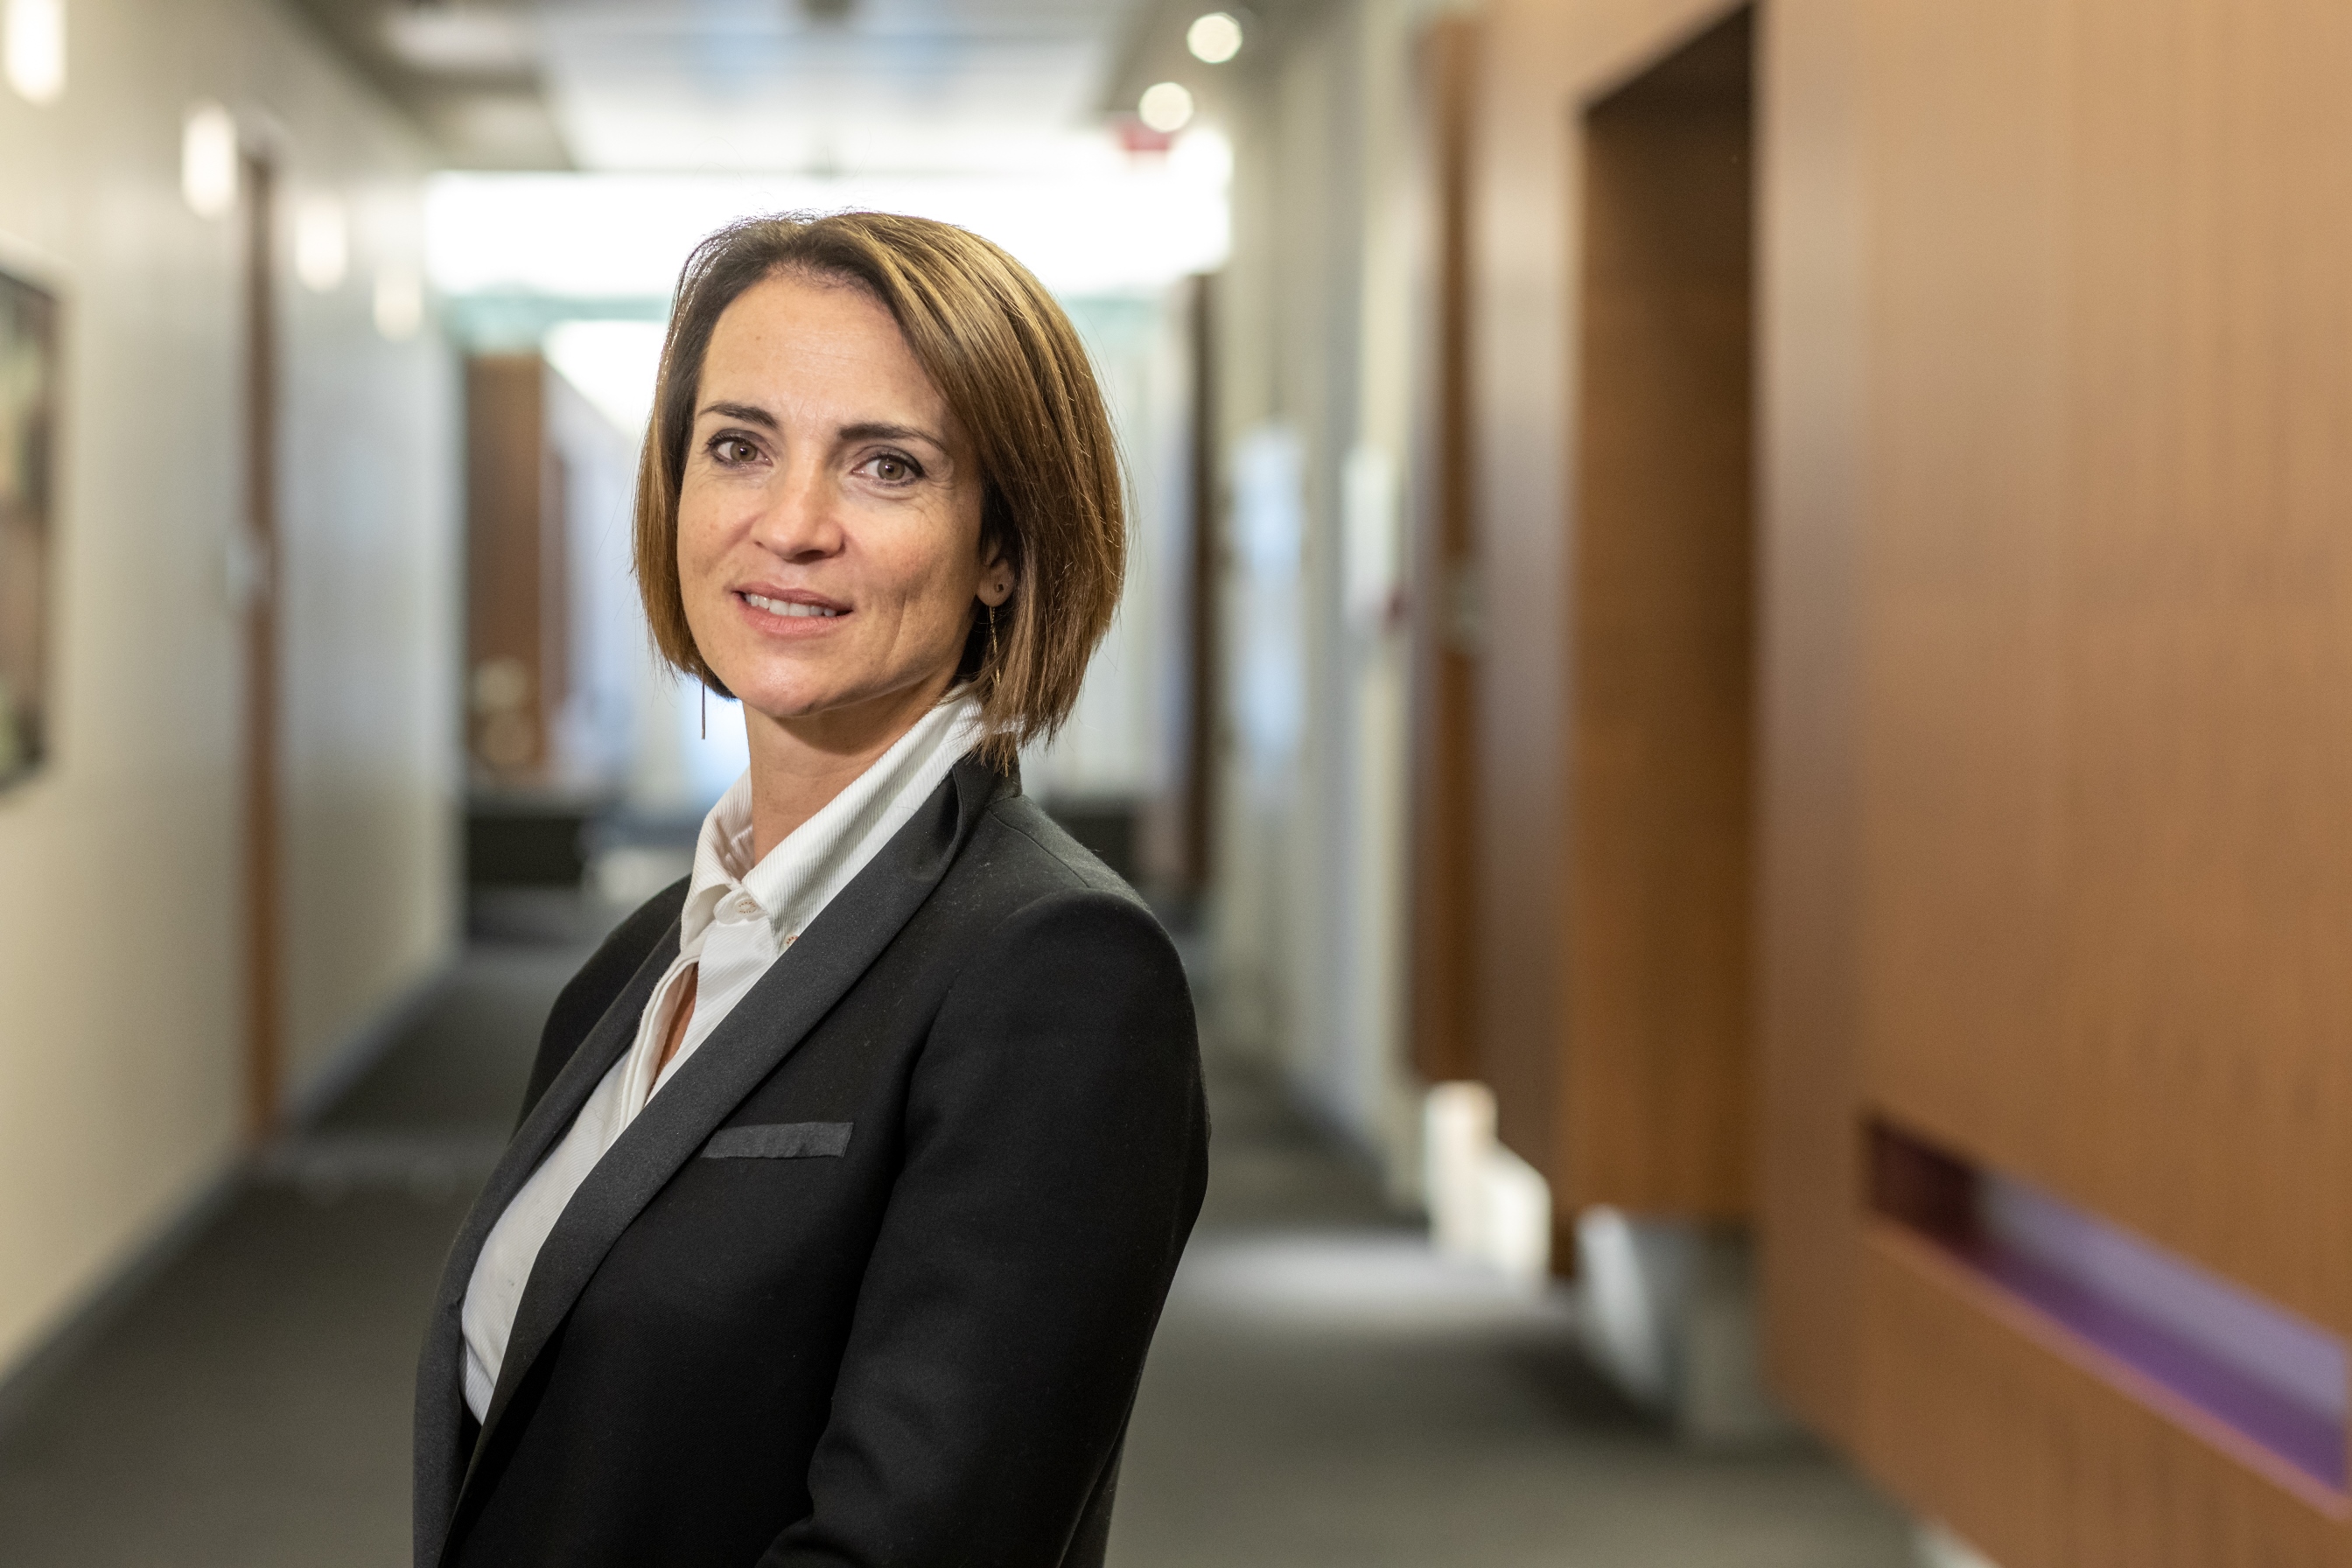
Verklaring van Michael Anseeuw, CEO van BNP Paribas Fortis

Onze werkomgeving
De geopolitieke instabiliteit nam in 2026 verder toe door escalerende conflicten in het Midden-Oosten. Dat heeft de energieprijzen, handelsstromen en industriële toeleveringsketens verstoord, en dus moeten de inflatie- en groeiverwachtingen aangepast worden. In België verwachten we nu een inflatie op jaarbasis van 2,8% in plaats van 1,8%, terwijl onze nowcast aangeeft dat de groei in het derde kwartaal van 2026 zal vertragen tot 0,1%, voornamelijk door de hoge olieprijzen. Die hadden ook een negatieve impact op de waarde van tweedehandswagens met een verbrandingsmotor bij Arval. Toch blijkt de Belgische economie veerkrachtig. We zien geen significante stijging van de insolventieniveaus in de eerste helft van 2026.
Onze bankactiviteiten
In deze volatiele tijden ligt onze kracht als universele bank in ons vermogen om alle klantensegmenten te ondersteunen met een volledig pakket bank- en verzekeringsdiensten. Dat wordt nog versterkt door een performant digitaal platform en een fysiek distributienetwerk met variabele kosten. Het versterken van de toegang tot onze producten en diensten zal de komende jaren een belangrijke strategische focus blijven.
Op 1 juni kondigden we onze financiële doelstellingen aan voor de activiteiten van Commercial & Private Banking in België (CPBB) tot 2030. Die omvatten een rendement op normatief eigen vermogen (RoNE) vóór belastingen van ongeveer 22% tegen 2028 en 25% tegen 2030. Dat zullen we bereiken door onze marktleidersposities in belangrijke klantensegmenten te benutten, ons bedrijfsmodel te stroomlijnen en onze digitale en AI-transformatie te versnellen. De afronding van onze nieuwe distributieovereenkomst met AG Insurance in het tweede kwartaal van 2026, in combinatie met een makelaarspartnerschap, zal ons in staat stellen een breder gamma aan verzekeringsoplossingen aan te bieden. Door af te stappen van het model van gebonden agenten zullen we meer flexibiliteit in het productaanbod hebben voor klanten met complexere behoeften – zoals Private Banking-cliënten, Professionals, Local Businesses en MidCaps – en tegelijkertijd cross-sellingkansen creëren.
Onze geconsolideerde resultaten
Onze omzet groeide met +4%*, ondanks de negatieve impact van de prijzen van tweedehandswagens bij Arval (+10%* exclusief die impact), waarbij de meeste businesslines een positieve bijdrage leverden. Onze nettowinst bedroeg 1,5 miljard euro, waaronder 0,6 miljard euro winst uit de verkoop van onze participatie in AG Insurance. De variatie op jaarbasis bij constante scope en valuta en exclusief uitzonderlijke posten bedraagt -7%* of +15%* exclusief de impact van Arval-tweedehandswagens, ondanks een stijging van de risicokosten met 148 miljoen euro, voornamelijk als gevolg van hogere provisies op niet-performante leningen (voornamelijk bij TEB in Turkije en CIB).
Onze kosten-inkomstenratio bedroeg 55,5%, terwijl het rendement op normatief eigen vermogen (RoNE) 10,4% bedroeg. Met een CET1-ratio van 14,0%1 en een liquiditeitsdekkingsratio van 130% blijven we een goed gekapitaliseerde en veerkrachtige bank, klaar om onze klanten te ondersteunen in alle economische cycli.
Onze Belgische activiteiten
Onze Belgische activiteiten² boekten een stijgende nettowinst in de eerste helft van 2026, gedreven door hogere marges en commissie-inkomsten, terwijl investeringen werden gedaan om de toekomstige groei en operationele efficiëntie te verbeteren. Exclusief de winst uit de verkoop van de participatie in AG Insurance steeg de nettowinst met 75 miljoen euro op jaarbasis (+16%). Die groei werd voornamelijk gedreven door 263 miljoen euro (+11%) meer inkomsten en lagere kosten, ondersteund door een eenmalige vermindering van de bijdrage in de Depositobeschermingsregeling en een aanhoudende kostendiscipline. Die positieve effecten werden gedeeltelijk geneutraliseerd door een toename van de risicokosten voor internationale klanten.
In België bedroeg het totaalaantal leningen 157,5 miljard euro (+0,8%). Deposito's groeiden tot 165,7 miljard euro (+1,2%), met een verschuiving van zichtrekeningen naar termijn- en spaarproducten. Ook de buitenbalansproducten groeiden fors tot 116,9 miljard euro, waaronder een stijging van 5,7% in levensverzekeringen en een stijging van 16,6% in beleggingsfondsen. De productie van nieuwe leningen bedroeg 17,3 miljard euro.
Toegankelijkste bank voor Retail- en Private Banking-klanten
In de eerste helft van 2026 bleef de digitale adoptie van onze diensten groeien, waardoor we onze leiderspositie op het vlak van aantal gedigitaliseerde klanten op de Belgische markt verstevigden. De Easy Banking App-sessies stegen met 4% ten opzichte van de eerste helft van 2025, met 2,77 miljoen actieve gebruikers (+3%). We breidden de end-to-end mobiele verkoop uit en boden klanten selfservicetools aan. Met onze digitale assistent Samy behaalden we een oplossingspercentage van 77% in bijna 0,8 miljoen gesprekken in de eerste helft van 2026. Die inspanningen leverden ons de award voor 'Best Digital Bank for Consumers 2026' van Euromoney op.
Onze klantenportefeuille kende een sterke groei in alle segmenten, met een groei in klantenwerving van 46% op jaarbasis. Onze individuele klanten namen ook meer leningen op, met een hypotheekproductie die steeg met 14,6% ten opzichte van vorig jaar tot 3,9 miljard euro. Hypotheken met variabele rente waren goed voor 21,7% van het totaal, tegenover slechts 7% in de eerste helft van 2025. Het consumentenkrediet groeide met 7,6%, voornamelijk gedreven door energiezuinige renovatieleningen en autofinanciering.
Onze verzekeringsactiviteiten bleven sterk groeien in de eerste helft van 2026, met een groei van 2,7% tot 1,1 miljoen contracten in particuliere niet-levensverzekeringen, een stijging met 60% van de premie-inkomsten in niet-levensverzekeringen voor professionele klanten en een solide commerciële dynamiek in levensverzekeringen. Naar aanleiding van de uitgebreide distributieovereenkomst met AG Insurance verschuift onze focus nu naar de concrete uitrol van die nieuwe fase. Die combineert commerciële groei, operationele eenvoud en digitale klant- en werknemerstrajecten in één versterkte verzekeringsaanpak.
Onze klanten verhoogden hun beleggingen over bijna alle producten, met een bijzonder sterke groei in kasbons (+89%), tak 23-financiële verzekeringen (+36%) en beleggingsfondsen (+8%). Onze competitieve prijszetting voor vastrentende producten bleek zeer aantrekkelijk. Die aantrekkingskracht werd verder versterkt door een breed en aantrekkelijk aanbod aan opties, waaronder gevarieerde beleggingshorizonten en uitkeringsstructuren.
De activa in beheer in het segment Priority en Private Banking groeiden met 10,4% in vergelijking met de eerste helft van 2025. Dat bevestigt de sterke aantrekkingskracht van ons aanbod voor die cliënten. De nieuwe MyFamily-overeenkomst bleek zeer aantrekkelijk, met meer dan 4.000 ondertekende contracten sinds de lancering in januari. Via die overeenkomst kunnen kinderen van cliënten met een patrimoniale overeenkomst genieten van de expertise van de Private Banker of Wealth Manager van hun ouders. Die ondersteuning omvat specifieke Private Banking-projecten, zoals de aankoop van onroerend goed, de lancering van een bedrijf of de voorbereiding op het beheer van hun eigen (of toekomstige) vermogen.
Behoud van marktleiderspositie in Corporate Banking
We versterkten onze positie in de Belgische investmentbankingmarkt en werden door Euromoney erkend als 'Best Investment Bank 2026' en 'Best Bank for Large Corporates 2026' in België.
We realiseerden enkele opmerkelijke deals:
- We ondersteunden Wyre met een schuldfinancieringspakket van 4,4 miljard euro – de grootste Belgische infrastructuurfinanciering tot nu toe. Wyre, een Belgische telecom- en infrastructuuroperator, is een joint venture tussen Telenet (eigendom van Liberty Global, marktleider op het gebied van breedband in Vlaanderen en België) en Fluvius. De bank trad op als Rating Advisor, Structuring Bank, Underwriter, Physical Bookrunner, Mandated Lead Arranger, Hedge Coordinator en Provider. De transactie onderstreept onze toonaangevende structurerings- en underwritingcapaciteiten voor topsponsorcliënten in de sector van de digitale infrastructuur.
- We traden op als Joint Underwriter en Arranger voor een termijnlening van 1,5 miljard Amerikaanse dollar voor 3 jaar en de toevoeging van 0,5 miljard euro aan de bestaande Revolving Credit Facility voor de overname door UCB van het Amerikaanse biotechbedrijf Candid Therapeutics, waardoor UCB zijn positie als leider in immunologische innovatie verder kon versterken.
- We leidden en structureerden ook een overbruggingslening van 1,15 miljard euro en een doorlopende kredietfaciliteit van 480 miljoen euro voor Interparking Group, een toonaangevende parkeerexploitant. Die structurering ondersteunde de herfinanciering van bestaande kredietfaciliteiten en kapitaaluitgaven na de integratie van de Spaanse operator Saba Infraestructuras door Interparking. Onlangs waren we ook een van de Global Coordinators voor de eerste obligatie-uitgifte van Interparking ter waarde van 1,15 miljard euro.
De productie van nieuwe leningen in Corporate Banking (inclusief CIB) bedroeg in de eerste helft van 2026 in totaal 8,4 miljard euro en we handhaafden ons leidende marktaandeel. In het segment van de lokale bedrijven groeiden de verzekeringspremie-inkomsten en de contractvolumes met 60%, wat onze ambities als belangrijke bank-verzekeraar versterkt.
De adoptie van digitaal bankieren bij zakelijke klanten bleef versnellen, met Easy Banking Business (EBB)-sessies die over alle kanalen toenamen met 32,2% en EBB Mobile-sessies met 57,8%. In vergelijking met de eerste helft van 2025 is het aantal zakelijke gebruikers van onze digitale kanalen met 10% gestegen en het aantal mobiele gebruikers met 33%. Mobiel is nu standaard in bijna alle nieuwe contracten. Instantbetalingen groeiden met 75% en vervingen de traditionele SEPA-overschrijvingen.
Onze medewerkers
Onze medewerkers vormen de fundamenten van onze toonaangevende franchise, klantenservice en financiële prestaties. Hun expertise en inzet dragen bij aan de succesvolle uitvoering van onze transformatie. We blijven investeren in hun ontwikkeling. Onze medewerkers volgden in de eerste helft van 2026 meer dan 35.000 dagen opleiding. We ondersteunen hen ook door de toepassing van onze AI- en automatiseringsprogramma's in hun dagelijkse taken. Onze AI-tools genereerden een output die overeenkomt met 370 voltijdse medewerkers per eind juni 2026, met meer dan 90 use cases in productie. AI en datamining zullen een steeds belangrijkere rol spelen in de backofficeactiviteiten, met name voor Know Your Customer-processen, cybersecurity en fraudedetectie.
Onze klanteninitiatieven hebben de tevredenheid in alle segmenten doen toenemen, met positieve relationele en transactionele NPS-trends in Retail Banking, en uitzonderlijk hoge scores in Private en Corporate Banking, die voortbouwen op een al sterke basis. Dat weerspiegelt de erkenning van onze klanten voor onze diensten en de sterke inzet van onze medewerkers. Onze robuuste commerciële en financiële prestaties – behaald in een erg concurrentiële en dynamische markt – positioneren de bank sterk om opkomende klantentrends, veranderende verwachtingen en technologische vooruitgang aan te pakken gedurende de tweede helft van 2026 en daarna. Ik wil dan ook al onze medewerkers bedanken voor hun harde werk en onze klanten voor het vertrouwen dat ze in ons blijven stellen.
Het volledige persbericht en de slideshow kunt u hieronder downloaden:
Persbericht halfjaarresultaten 2026.pdf
PDF 364 KB
Slideshow halfjaarresultaten 2026.pdf
PDF 1.1 MB
Fotogalerijen van Michael Anseeuw en Franciane Rays: