Belg heeft weinig vertrouwen in AI-betalingen, de bankkaart blijft koning
Belgen omarmen nieuwe betaalvormen maar behouden hun bestaande gewoontes. AI-gedreven betalingen, die uitgevoerd worden aan de hand van een stemcommando, genieten nog maar weinig vertrouwen. Debetkaarten blijven veruit het favoriete betaalmiddel, terwijl digitale wallets nog geen brede doorbraak kennen. Bij jongeren is ‘Buy Now Pay Later’ intussen dan wel goed ingeburgerd, maar in het algemeen blijft het gebruik ervan beperkt en gaat het gepaard met bezorgdheid over kosten, impulsaankopen en schulden. Veiligheid en gebruiksgemak wegen zwaarder door dan technologische vernieuwing. Dat blijkt uit een studie bij 1.505 volwassen Belgen die BNP Paribas Fortis aankocht bij onderzoeksbureau Profacts.
Bij consumenten blijven veiligheid, gebruiksgemak en kostprijs de belangrijkste criteria bij de keuze van een betaalmiddel. In een tijd waarin artificiële intelligentie een sterke opmars kent, toont het onderzoek aan dat Belgen het niet vertrouwen om hun betalingen aan een bot over te laten. ‘Buy Now, Pay Later’ (BNPL) wint dan weer aan zichtbaarheid, maar slechts een minderheid van de Belgen maakt er effectief gebruik van.
Voor AI-betalingen overheerst terughoudendheid
Belgen staan voorlopig nog terughoudend tegenover AI-gedreven betalingen. Dat zijn betalingen die geïnitieerd of bevestigd worden aan de hand van een gesproken commando aan een digitale assistent, zoals een bankchatbot of een stemassistent op een smartphone. Slechts 30% weet dat zulke oplossingen bestaan, 23% zegt er vertrouwen in te hebben en 22% zou ze ook effectief willen gebruiken. Zes op de tien ondervraagden zien vandaag geen enkel voordeel in AI-gedreven betalingen. De grootste bezorgdheden hebben betrekking op fraude, een gebrek aan controle en mogelijke fouten in transacties.
Die resultaten tonen aan dat de toekomst van betalen niet alleen draait om technologische innovatie, maar ook om vertrouwen, gebruiksgemak, transparantie en kostenefficiëntie. Voor BNP Paribas Fortis bevestigt dat hoe belangrijk het is om betaaloplossingen te ontwikkelen die inspelen op concrete noden van consumenten, met aandacht voor veiligheid, eenvoud en keuzevrijheid.
Debet- en kredietkaarten
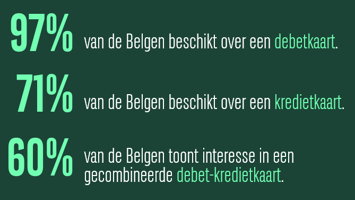
De klassieke betaalkaart blijft stevig verankerd in het dagelijkse leven: 97% van de Belgen beschikt over een debetkaart en 71% over een kredietkaart. Opvallend is dat 60% interesse toont in een gecombineerde debet-kredietkaart, waarbij de gebruiker op het moment van betaling kan kiezen tussen onmiddellijke of uitgestelde afrekening.
Digitale wallets kennen nog geen brede doorbraak
Digitale wallets genieten intussen een hoge bekendheid, maar breken nog niet echt door. Het zijn mobiele applicaties waarin betaalkaarten digitaal kunnen worden opgeslagen, waardoor betalingen gedaan kunnen worden met een smartphone of smartwatch. Voorbeelden zijn Apple Pay, Google Pay en Garmin Pay. Slechts 35% van de smartphonegebruikers heeft vandaag een of meer digitale wallets geïnstalleerd, terwijl 52% niet van plan is dat te doen.
De voornaamste drempels zijn een gebrek aan een duidelijke meerwaarde, onvoldoende kennis en bezorgdheid over veiligheid en fraude. Wie wel een digitale wallet gebruikt, doet dat doorgaans regelmatig: 59% maakt er minstens wekelijks gebruik van. Vooral jongere gebruikers zetten die toepassingen vaker in.
De meest gewaardeerde voordelen zijn fraudebescherming, integratie met de bankapp en betalen via QR-code. Toch zegt 69% van de respondenten meer vertrouwen te hebben in bankapps dan in digitale wallets, en dat percentage stijgt mee met de leeftijdscategorieën.
BNPL is bekend, maar roept ook vragen op
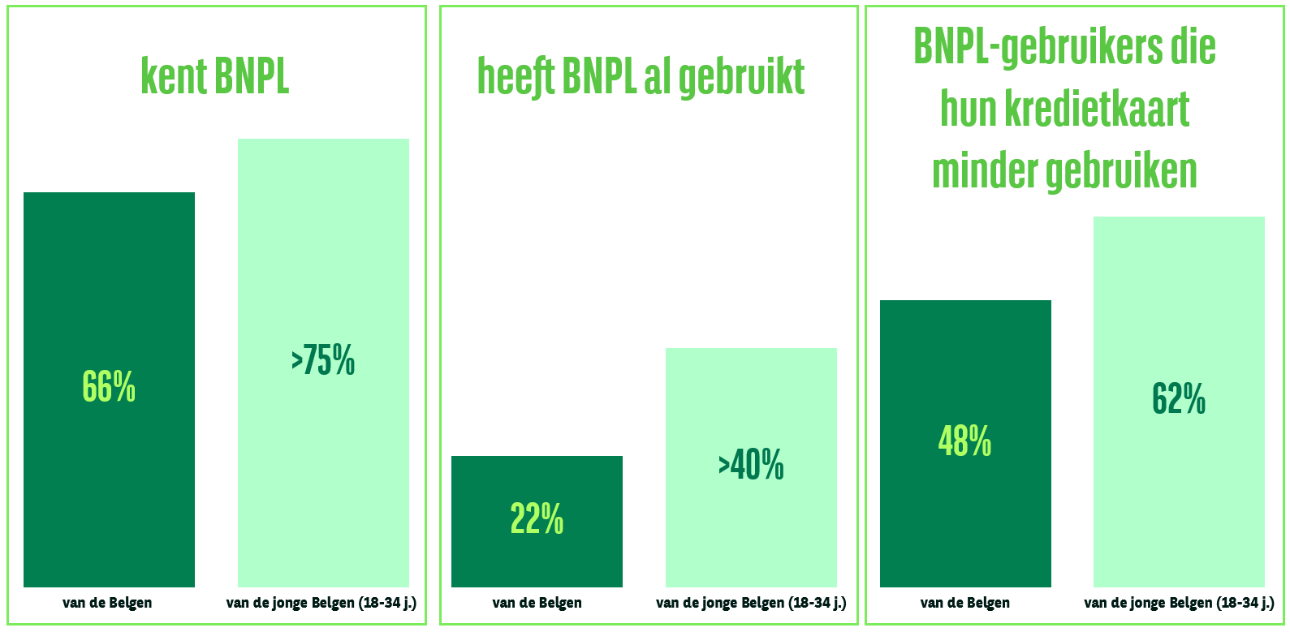
Ook Buy Now, Pay Later is intussen goed bekend bij het brede publiek: 66% van de Belgen kent het principe, en bij de 18- tot 34-jarigen loopt dat op tot meer dan 75%. Toch blijft het effectieve gebruik ervan voorlopig beperkt: 22% van de Belgen heeft er al gebruik van gemaakt, tegenover ruim 40% bij jongeren tussen 18 en 34 jaar.
Gebruikers waarderen vooral de flexibiliteit, de mogelijkheid om grotere aankopen te spreiden en het feit dat er geen onmiddellijke impact is op hun bankrekening. Bijna de helft (48%) van de BNPL-gebruikers zegt dat ze daardoor hun kredietkaart minder zijn gaan gebruiken; bij 18- tot 44-jarigen stijgt dat tot 62%. Tegelijk roept BNPL ook belangrijke bezorgdheden op, onder meer over extra kosten bij laattijdige betaling, impulsaankopen en het risico op schulden.
Betaalmiddelen bij BNP Paribas Fortis
BNP Paribas Fortis biedt verschillende betaalpakketten voor particulieren. Easy Go omvat één betaalrekening voor privégebruik met twee debetkaarten (voor titularis en/of gevolmachtigde). Easy Guide biedt één betaalrekening (uitbreidbaar tot drie), met maximaal zes debetkaarten (twee per rekening) en twee kredietkaarten (Visa Classic of Mastercard Gold).
Voor jongeren is er het Welcome Pack (tot 18 jaar) met een debetkaart en het Hello4You (18-28 jaar), met een betaalrekening en een debetkaart.
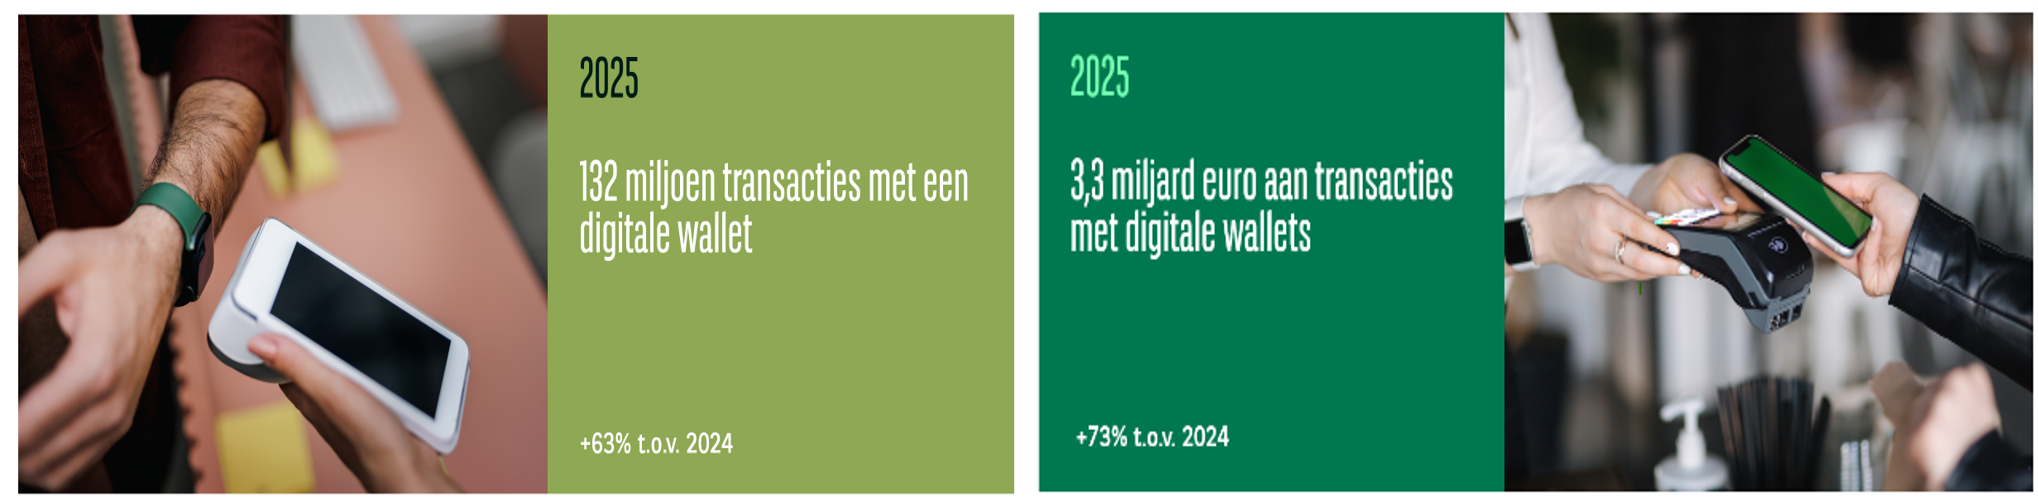
Daarnaast ondersteunt BNP Paribas Fortis de digitale wallets Apple Pay, Google Pay en Garmin Pay. Klanten kunnen, zonder bijkomende kosten, hun debetkaarten (Bancontact-Visa/Mastercard) en kredietkaarten (Visa/Mastercard) toevoegen aan hun smartphone, smartwatch of activiteitstracker. In 2025 deden klanten van BNP Paribas Fortis meer dan 132 miljoen transacties met een digitale wallet (+63% t.o.v. 2024), goed voor een totaalbedrag van ruim 3,3 miljard euro (+73% t.o.v. 2024). Ze betaalden per transactie gemiddeld zo’n 25 euro.
Methodologie
De enquête werd uitgevoerd in januari en februari 2026 bij een representatieve steekproef van 1.505 Belgische volwassenen (18+). De studie peilde naar huidige betaalgewoonten, voorkeuren, drempels en de openheid voor nieuwe betaaloplossingen.