Les Belges se méfient des paiements par IA, la carte bancaire reste reine
Les Belges adoptent de nouvelles méthodes de paiement tout en conservant leurs habitudes existantes. Les paiements pilotés par IA, exécutés via une commande vocale, ne bénéficient que d’une confiance limitée. Les cartes de débit restent de loin le moyen de paiement préféré, tandis que les portefeuilles numériques peinent encore à s’imposer largement. . Chez les jeunes, le « buy now, pay later » est désormais bien connu. En général, son utilisation reste limitée, bien qu’elle s’accompagne d’inquiétudes concernant les coûts, les achats impulsifs et l’endettement. La sécurité et la facilité d’utilisation pèsent davantage que l’innovation technologique. C’est ce qui ressort d’une étude menée auprès de 1.505 adultes belges, commandée par BNP Paribas Fortis auprès du bureau d’études Profacts.
Pour les consommateurs, la sécurité, la facilité d’utilisation et le coût restent les critères les plus importants dans le choix d’un moyen de paiement. À une époque où l’intelligence artificielle progresse rapidement, l’étude révèle que les Belges ne font pas confiance aux bots pour gérer leurs paiements.Le « buy now, pay later » (BNPL) gagne en visibilité, mais seule une minorité de Belges l’utilise effectivement.
Les paiements par IA suscitent la prudence
Les Belges restent pour l’instant prudents face aux paiements pilotés par l’IA. Il s’agit de transactions initiées ou confirmées via une commande vocale adressée à un assistant numérique, comme un chatbot bancaire ou un assistant vocal sur smartphone. Seulement 30% des répondants connaissent l’existence de telles solutions, 23% déclarent leur faire confiance et 22% seraient prêts à les utiliser effectivement. 6 répondants sur 10 n’y voient aujourd’hui aucun avantage. Les inquiétudes principales concernent les risques de fraude, un manque de contrôle et d’éventuelles erreurs dans les transactions.
Ces résultats montrent que l’avenir des paiements ne repose pas uniquement sur l’innovation technologique, mais aussi sur la confiance, la facilité d’utilisation, la transparence et l’efficacité des coûts. Pour BNP Paribas Fortis, ces enseignements confirment l'importance de développer des solutions de paiement qui répondent aux besoins concrets des consommateurs, en mettant l’accent sur la sécurité, la simplicité et la liberté de choix.
Cartes de débit et de crédit
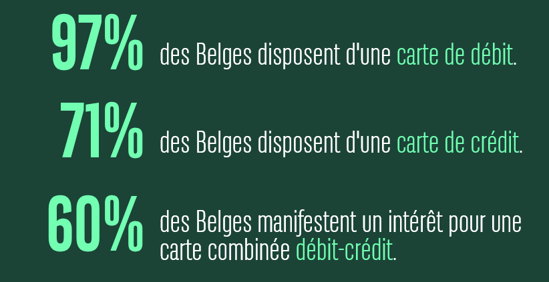
La carte de paiement classique reste solidement ancrée dans le quotidien : 97% des Belges possèdent une carte de débit et 71% une carte de crédit. Il est intéressant de noter que 60% s’intéressent à une carte combinée débit-crédit, permettant à l’utilisateur ou l’utilisatrice de choisir, au moment du paiement, entre un règlement immédiat ou différé.
Les portefeuilles numériques peinent à connaître une adoption massive
Les portefeuilles numériques jouissent désormais d’une notoriété élevée, mais leur adoption reste cependant limitée. Ces applications mobiles permettent de stocker des cartes de paiement de manière numérique, facilitant ainsi les transactions via un smartphone ou une montre connectée. Parmi les exemples figurent Apple Pay, Google Pay et Garmin Pay. À l'heure actuelle, seulement 35% des utilisateurs de smartphones ont installé un ou plusieurs portefeuilles numériques, tandis que 52% excluent cette possibilité.
Les principaux obstacles sont l’absence de valeur ajoutée claire, un manque de connaissances et des préoccupations liées à la sécurité et à la fraude. Les utilisateurs de portefeuilles numériques en font généralement un usage régulier : 59% l’utilisent au moins une fois par semaine. Ce sont surtout les plus jeunes qui adoptent plus fréquemment ces applications.
Les avantages les plus appréciés des portefeuilles numériques sont la protection contre la fraude, l’intégration avec une application bancaire et les paiements par code QR. Pourtant, 69% des répondants déclarent avoir davantage confiance dans les applications bancaires, un pourcentage qui augmente avec l’âge.
Le BNPL est connu, mais suscite aussi des interrogations
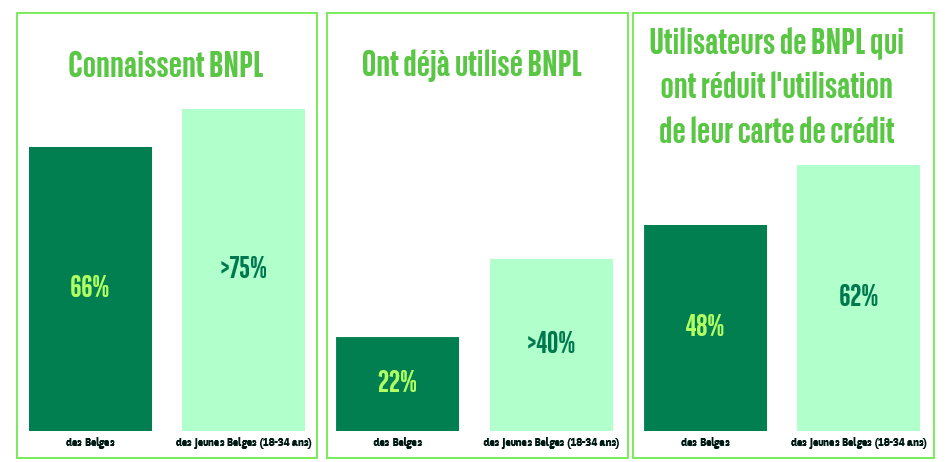
Le « buy now, pay later » (BNPL) est désormais bien connu du grand public : 66% des Belges en connaissent le principe, un taux qui atteint plus de 75% chez les 18-34 ans. Pourtant, son utilisation effective reste pour l’instant limitée : 22% des Belges en ont déjà fait usage, contre plus de 40% chez les jeunes de 18 à 34 ans.
Les utilisateurs apprécient surtout la flexibilité, la possibilité d’étaler des achats plus importants et le faible impact immédiat sur leur compte bancaire. Près de la moitié (48%) des utilisateurs de BNPL déclarent avoir réduit leur usage de la carte de crédit ; ce chiffre monte à 62% chez les 18-44 ans. Néanmoins, le BNPL soulève aussi des préoccupations majeures, notamment concernant les coûts supplémentaires en cas de paiement tardif, les achats impulsifs et le risque d’endettement.
Les moyens de paiement chez BNP Paribas Fortis
BNP Paribas Fortis propose différents packs de paiement pour les particuliers. Easy Go comprend un compte de paiement à usage privé avec 2 cartes de débit (pour le titulaire et/ou un mandataire). Easy Guide propose un compte de paiement (extensible à 3), avec jusqu’à 6 cartes de débit (2 par compte) et 2 cartes de crédit (Visa Classic ou Mastercard Gold).
Pour les jeunes, il existe le Welcome Pack (jusqu’à 18 ans) avec une carte de débit, et le Hello4You (gratuit de 18-28 ans), qui inclut un compte de paiement et une carte de débit.
BNP Paribas Fortis prend également en charge les portefeuilles numériques Apple Pay, Google Pay et Garmin Pay. Les clients peuvent y ajouter, sans frais supplémentaires, leurs cartes de débit (Bancontact-Visa/Mastercard) et cartes de crédit (Visa/Mastercard) sur leur smartphone, montre connectée ou tracker d’activité.
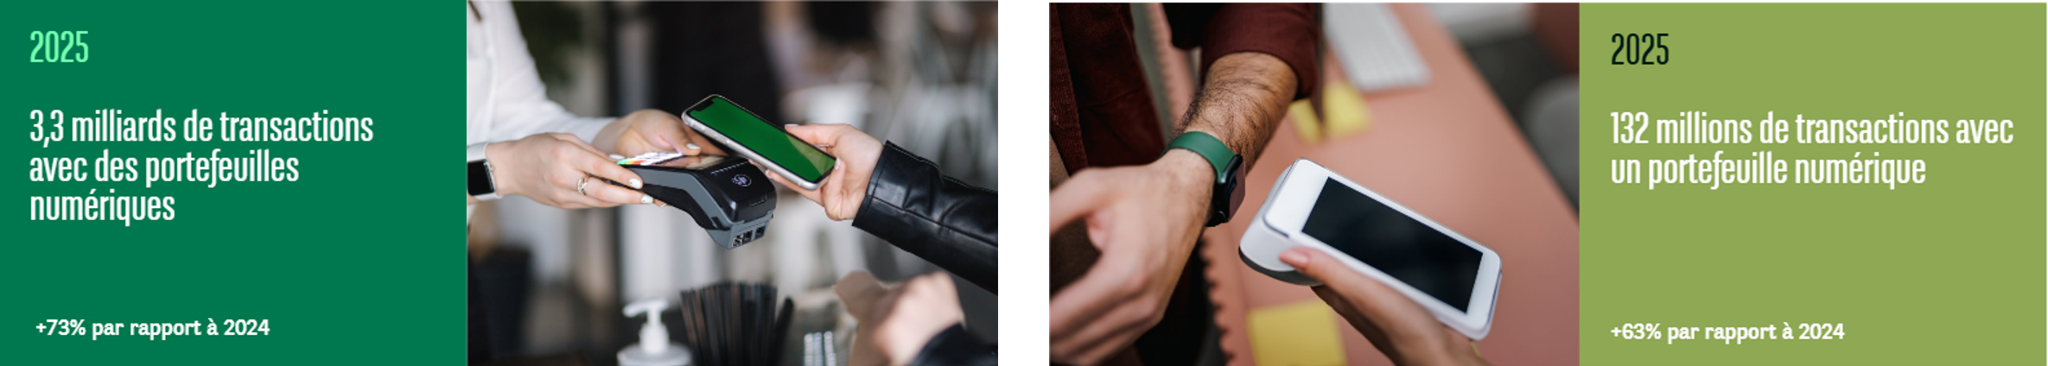
En 2025, les clients de BNP Paribas Fortis ont effectué plus de 132 millions de transactions via un portefeuille numérique, soit une augmentation de 63% par rapport à 2024, pour un montant total dépassant 3,3 milliards d’euros (+73% par rapport à 2024). Le montant moyen par transaction s’élevait à environ 25€.
Méthodologie
L’enquête a été menée en janvier et février 2026 auprès d’un échantillon représentatif de 1.505 adultes belges (18 ans et plus). L’étude a examiné les habitudes de paiement actuelles, les préférences, les obstacles et l’ouverture à de nouvelles solutions de paiement.